现在打开任何工业相关的行业网站,十篇推文有五篇都在说工业产融结合。
喊概念的多,落地的少。
坑比机会多。
什么是老套路?就是金融还是金融,工业还是工业,两张皮各玩各的。
银行要抵押、要财报、要兜底,只要你是轻资产的中小制造企业,哪怕手里攥着稳当的订单,也碰不到低成本的钱。所谓的产融对接会,就是拉一堆企业过去签个框架协议,拍两张照片完事,回去之后该贷不到还是贷不到。
说实话,我见过不少拿着互联网金融那套玩法来蹭工业风口的,把P2P换个皮就叫工业产融创新,最后爆了雷,坑的都是老老实实做制造的老板。
问:工业产融结合不就是银行给工厂放贷款吗?还能有什么不一样?
答:真的不一样。老玩法是金融拿固定利息,企业到期还钱,出了风险金融第一时间抽贷,企业直接资金链断掉。真的工业产融结合,是金融扎进产业的毛细血管里,跟着产业链一起赚钱,一起扛风险,不是做局外人。
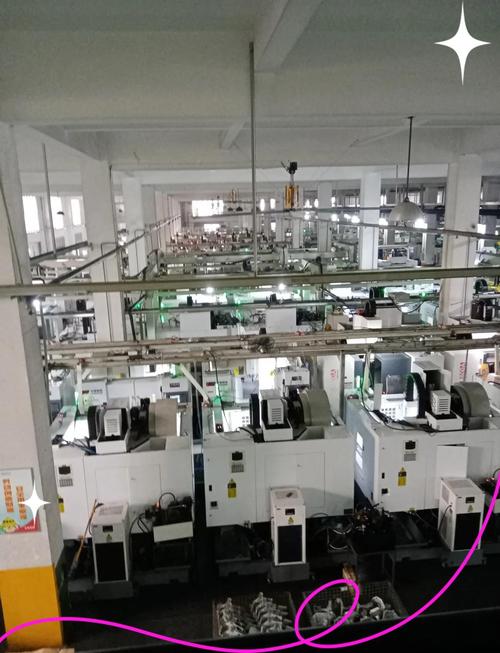
今年开春我去苏南的数控机床产业集群跑调研,当地的国资产融平台就做了件挺聪明的事。他们不给龙头企业放垒大户的贷款,反倒盯着龙头下游的几十家配套中小加工厂,做订单质押融资。和银行不一样的是,他们不用厂房抵押,也不看你三年前的亏损财报,只要你能拿出龙头的真订单,他们派产业出身的专员去车间盯着你的生产进度,只要能按时交货,钱三天就能到账,利率还比市场利率低两个点。
这不比那些喊一万句口号有用?
不过话说回来,老套路也不能全怪金融机构。工业太复杂了,隔行如隔山,你让一个做金融的客户经理去判断一个汽车冲压件订单的风险,他哪看得懂?
你要做注塑件产业的产融,你就得知道注塑机的折旧率是多少,不同级别的模具寿命有多久,PP原材料涨价对中小厂的现金流影响有多大。你要是不懂这些,只看财务报表,那十做九亏。
现在做的好的工业产融团队,一半以上的人都是工业出身,有干过生产厂长的,有干过供应链采购的,比纯金融出身的人会看风险多了。
💡 第二点:
问:中小制造企业本来就没多少硬抵押物,真能靠场景拿到钱吗?
答:当然能。去年我在东莞走访,一家做新能源汽车端子的小厂,接了宁德时代的二级供应商订单,要扩产买四台高精度冲压设备,手里只凑得出三成的钱,找银行贷款,厂房是租的,旧设备不值钱,根本批不下来。后来当地的工业产融平台对接了主机厂的供应链系统,查到这家厂过去三年给供应商交付合格率99.8%,从来没有逾期,直接给做了设备融资租赁,首付只要两成,还款节奏还匹配他的订单交付周期,每个月从货款里自动扣,不用老板到处筹钱。
现在这家厂产能翻了一倍,每个月的利润覆盖完还款还能剩几十万,老板说要是没这个钱,订单就得拱手让人。
我见过太多机构,打着工业产融结合的旗号进来,就是看中了制造企业的优质土地厂房,想着低价收过来打包套现,根本不管企业能不能活下去。
这哪是产融结合,这是趁火打劫。
真的工业产融,是陪着企业熬周期,行情好的时候你分点小头,行情差的时候你帮着扛一把,去年原材料涨价涨疯了的时候,浙江不少产业集群的产融基金给配套中小企做了债转股,帮企业把原材料款垫上,等行情回稳了企业再慢慢回购股份,大家都活下来了,比你赚一笔就走长远多了。
现在所有人都盯着新能源、半导体这些高端赛道的大项目,抢着给百亿级的龙头投钱,我反倒觉得,机会都在那些不起眼的细分产业集群里。
全国现在有六百多个国家级的制造业集群,每个集群里少则几百多则上千家中小配套企业,这些企业都是给龙头做配套的,有稳定订单,有技术能力,就是缺低成本的钱,缺适配工业生产节奏的金融产品。
还有一块大机会,就是工业技改的设备融资。现在国家推设备更新改造,很多中小厂都想换自动化设备降用工成本,一台好点的加工中心几十万,一条自动化线几百万,一次性拿出来确实压力大。工业产融结合做设备分期、以租代购,把一次性投入拆成三到五年的现金流支出,企业压力小了,设备卖出去了,金融也有稳定的收益,三方都赢。
❗ 最后说句实在话,别再搞那些虚头巴脑的东西了。
拉个会,签几个亿的框架协议,发通稿吹创新,没用。
制造企业现在活的多难,原材料涨,订单波动,用工成本涨,你一个百亿的框架协议,不如给十家中小企各放一百万的真贷款,帮他们把扩产的钱凑出来,把工资发出来,这才是真的工业产融结合。
工业本来就是赚辛苦钱的,工业产融结合也别想着赚快钱。你陪着工业一起熬,一起赚辛苦钱,最后才能赚到大钱。就这么个理。
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业产融结合:别玩虚的,帮制造企业活下去才是真的 https://www.dachanpin.com/a/tg/69675.html