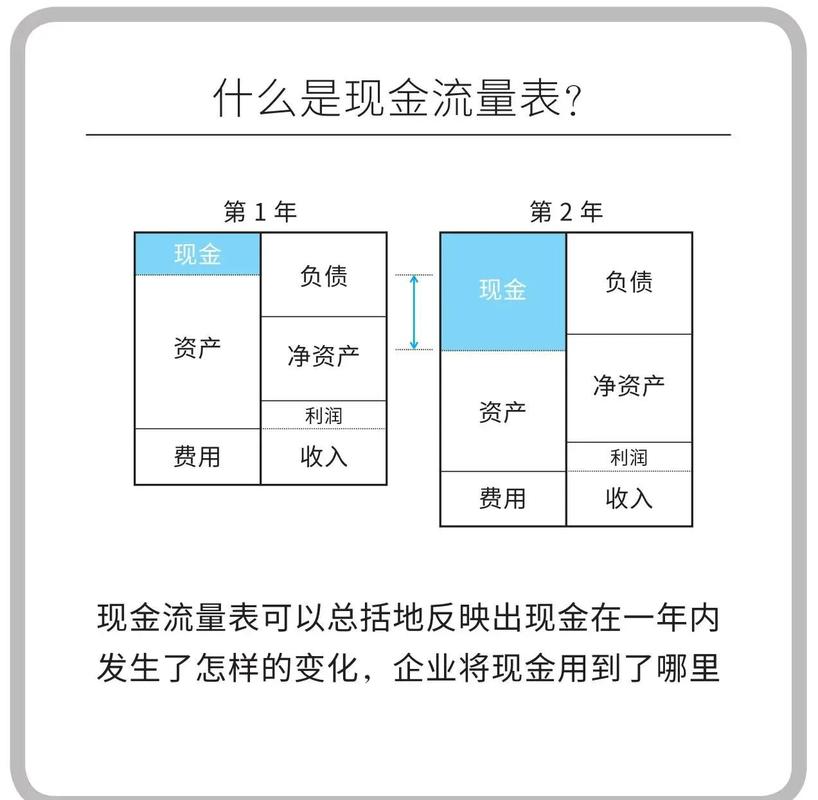
做制造的都懂,上游原材料供应商要现款现货,一分钱不能少。下游的核心客户呢?少则三个月,多则半年的账期,你不接受?有的是人抢着做。
就这么一前一后一卡,多少本来技术、订单都没问题的厂子,活活被现金流拖死。
说实话,原来的银行贷款根本摸不准这个场景的脉。
问:工业供应链金融和普通的企业贷款有啥区别?
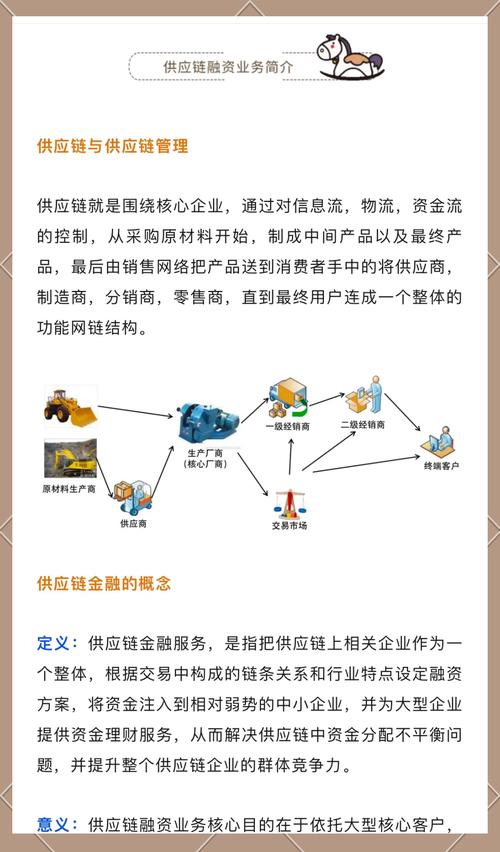
答:普通贷款拼的是你自己的资质,你有没有厂房抵押,有没有三年以上的盈利报表,中小厂子哪能个个达标?工业供应链金融拼的是整个链条的信用——你给国内头部车企做配套,车企欠你的应付账款就是最好的信用背书,根本不需要你压上自家厂房设备去换贷款。
说白了,就是把核心企业的信用拆出来,分给链条上的中小供应商,把你账上的应收账款变成马上能用的活钱。
不过话说回来,这个东西不是今天才有的,为啥最近两年突然火起来了?
还不是因为工业数字化铺开了。原来要核对一笔应收账款,跑半个月盖十几个章,现在核心企业的应付数据直接对接到金融平台,三天就能放款,效率翻了十倍都不止。
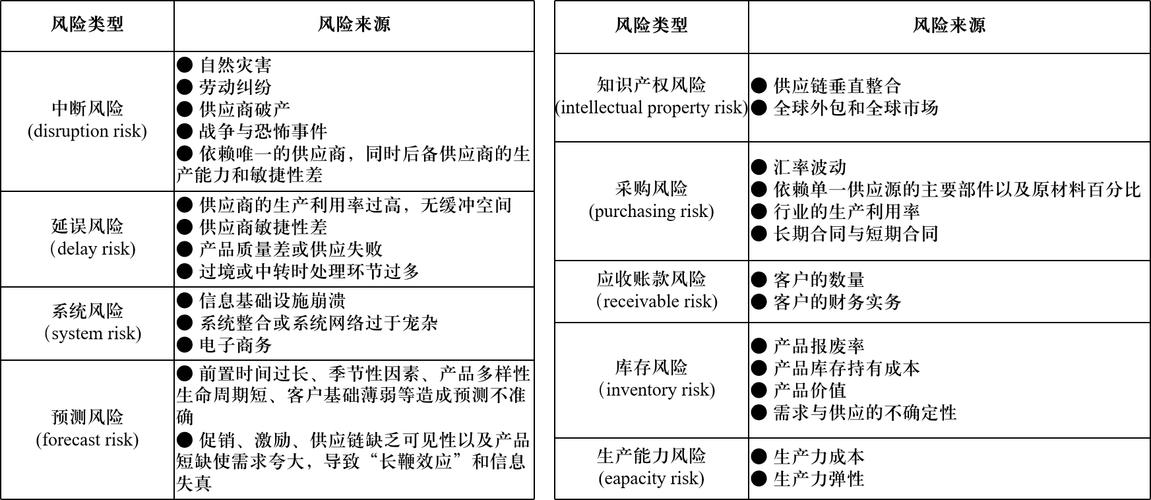
我见过不少厂子,拿到钱活了,也见过不少厂子本来没大事,踩了坑越陷越深。
问:只要是核心企业的应收账款,做工业供应链金融就稳赚不亏?
答:当然不是。这里边的坑多了去了,我给你捋两个最常见的。
第一个坑就是「收割」中小厂的信息差。有些平台拿着核心企业的信用做背书,实际给你的利率加上服务费,年化能做到14%以上,比你厂子的平均利润率都高,你借了钱赚的钱全给了平台,等于替人打工。
第二个坑就是确权不清。有些二三级供应商,你的甲方是一级供应商,不是核心企业本身,有些不良平台根本不给你做核心企业确权,最后核心企业不认账,坏账算你的,你哭都没地方哭。
💡 给你提个醒,现在正规的工业供应链金融,大多是核心企业或者工业互联网平台牵头做的,这类平台的利率透明,确权清晰,不会给你玩暗箱操作那套。
❗ 碰到一上来就跟你说「包过」,却不跟你算清楚总年化利率的,直接走,别停留。
:原来大多是做已经形成的应收账款,现在你刚拿到核心企业的订单,还没生产,只要你把原材料入到合作的监管仓,物流、生产数据全联网,就能拿到七成以上的备货款,直接解决你最头疼的备货资金问题。
✅
:某个产业带比如东莞的电子配件、晋江的运动器材、顺德的家电,整个产业带的上下游数据都打通,联合地方政府做风险共担,给小工厂的贷款利率能降到4%左右,比原来低了一半还多,这个力度真的很大。
还有一点要提,现在很多做工业互联网的平台,本来就天天跟工厂打交道,知道你每个月进多少料出多少货,比银行还懂你,做风险评估准得多,所以敢给那些没抵押的小工厂放款,这才是真的贴合工业场景。
说句掏心窝子的话,现在制造行业本来就薄利,能活下来的厂子都是有两把刷子的,缺的从来不是订单,缺的是那一口周转的现金流。工业供应链金融做对了,就是给好厂子输一口血,就能活下来,就能长大,就能抢更多订单。
别小看这一笔几十万的周转款,撑过这半年,可能就是下一个细分领域的隐形冠军。对吧?
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业供应链金融:中小制造企业破局现金流死局的密钥 https://www.dachanpin.com/a/tg/70439.html