为什么传统的工业供应链金融救不了这批中小工厂?
说穿了,以前大家印象里的工业供应链金融,本质是抱着核心企业的大腿放贷。你是核心企业的直接签约供应商,我才认你,给你批额度。那二级、三级的配套厂呢?比如给一级供应商做紧固件、做表面处理、做密封圈的小厂?门都没有。 我上次碰到个做表面喷涂的小老板,年营收2000万,给当地的大型机床厂的一级配套商供货,跑了3家银行,人家一听他不是直接和机床厂签合同的,直接把他的材料退回来了。 问:之前听人说核心企业开的电子债权凭证可以拆分流转,为啥还是救不了小厂? 答:别被宣传话术骗了。90%的电子债权凭证平台,拆分到三级供应商的时候,要么收的贴现率高到吓人(我见过最高的年化18%),要么干脆不允许再往下拆——说白了,平台从一开始就没把最末端的小配套厂算进服务范围里。更糟的是,有些核心企业故意把确权流程拖个十天半个月,小厂本来就急着用钱,哪耗得起这个时间?2024年正在跑通的新玩法:不盯核心企业,盯生产现场的真实数据
这两年跑下来最直观的感受是,工业供应链金融的逻辑早就变了。 以前是看你和核心企业的关系有多硬,现在是看你在生产现场的动作有多实。 什么意思?就是不需要等核心企业给你盖章确权,银行只要能拿到你真实的生产数据——比如设备的开机率、原材料的出入库记录、下游的订单履约率、甚至车间的电表读数——就能判断你是不是真的在经营,有没有稳定的现金流。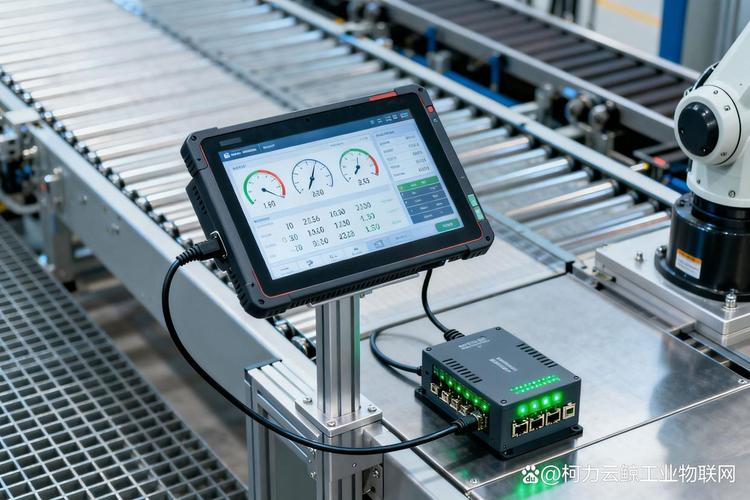
踩过3个坑,才能把工业供应链金融的红利拿稳
我见过太多小厂老板,好不容易摸到新玩法的门槛,结果因为踩坑把本就紧张的现金流搭进去。把我这两年收集到的真实教训整理了下,给大家提个醒: ✅ 第一,别碰要求你先交“保证金”、“服务费”的所谓供应链金融产品。我见过太多小厂被坑,本来就是缺钱才找融资,结果先交了几万块的费用,最后贷款批不下来,钱也退不回来。正规的工业供应链金融产品,所有费用都是从放款金额里直接扣的,绝对不会提前让你转钱到私人账户。 ❗ 第二,别为了拿贷款虚增生产数据。现在的交叉验证逻辑比你想的严:你说你这个月生产了1000万的货,银行会去查你的电费缴费记录,查你原材料的采购发票,甚至会随机抽你的物流单看你发了多少货。数据造假一次,以后所有的正规金融机构你都进不去黑名单,得不偿失。 💡 第三,优先选和当地工业互联网平台绑定的融资产品。别找那些全国性的、连你所在的园区都没来过的平台——本地平台的人知道你所在的行业平均账期是多少,知道你这个行业的合理毛利率是多少,批贷速度快,不会拿互联网消费贷的逻辑来卡你。 上周再碰到那个做表面喷涂的小老板,他已经拿到了200万的信用贷,不用等那个一级供应商给他确权,现在接新订单的底气都足了。 其实哪有什么那么复杂的金融创新啊。 以前的工业供应链金融,本质是围着核心企业转,核心企业是规则的制定者,上下游的小厂都是被拿捏的对象。现在的玩法变了,你真的在生产,真的在给产业链创造价值,就该拿到对应的资金支持。 就这么简单。免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业供应链金融:被核心企业账期卡脖子的中小工厂,现在能怎么活? https://www.dachanpin.com/a/tg/71207.html