别拿普通财险套工业场景:这才是工业保险服务的核心差异
很多人对保险的认知还停留在“买个财产险,房子设备烧了能赔钱”的阶段,根本没意识到工业场景的风险有多复杂。 普通财险的定损员大概率连“伺服电机编码器偏移”是什么故障都搞不清楚,更别说摸清楚化工车间的危化品泄漏风险、智能制造线的突发停机损失、外协加工场景的人员连带责任了。
踩过3次理赔坑才懂:靠谱的工业保险服务,从来不是看保费高低
我见过太多老板,买保险的时候先比谁的保费便宜,最后真出事了才发现,便宜的保单里藏着一堆能让你拒赔的“暗门”。 第一个坑:刻意压低保费,让你隐瞒高风险作业场景。比如明明有喷涂工序,投保的时候让你写纯机加工,真出了火灾事故,保险公司一查作业记录,直接拒赔,连交的保费都不会退。 第二个坑:免责条款藏得深。比如“自然灾害导致的设备损坏需要扣除15%的绝对免赔额”,碰到去年那种极端暴雨、极端高温天气,光这一条就要自己掏几十万。 第三个坑:理赔效率低。尤其是涉及大额设备损失的时候,普通机构可能要等3个月才能完成定损,等流程走完,你的订单早就超期赔光了。而有驻场工业工程师团队的工业保险服务,3天就能完成现场查勘、定损,最快一周就能把赔款打过来。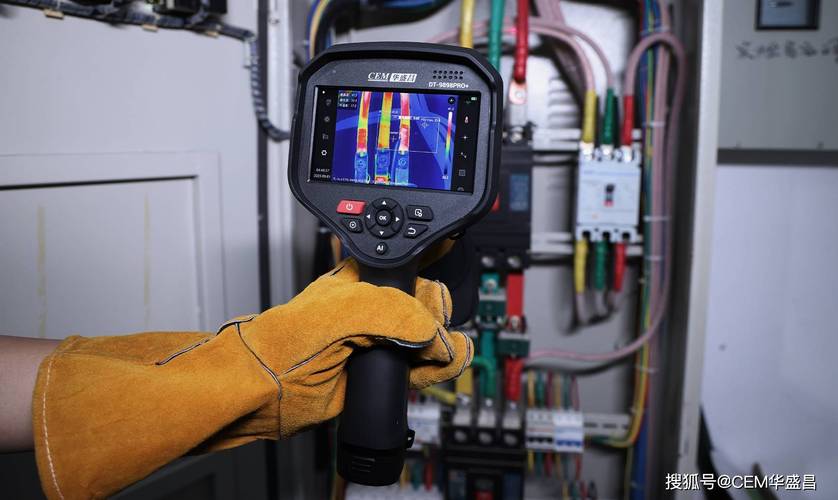
2024年的工业保险服务,已经在往“风险前置”走了
很多人还觉得保险是“事后补漏”的成本项,现在真的过时了。 现在头部的工业保险服务团队,早就不是等你出了事再赔钱的角色了,核心是靠风险前置的服务逻辑,帮你把隐患掐灭在萌芽状态。他们会和工业互联网平台打通,把你车间里的设备运行数据、温度、振动值、电气线路的实时状态,全部接到风险监控后台。一旦发现设备有异常磨损的征兆、电气线路温度超标、消防设施失效,通过实时的设备风险预警,直接给工厂发提示。 比如宁波那家做注塑的工厂,去年通过工业保险服务的对接,拿到了设备的实时预警,提前3天发现了注塑机的油泵异常,避免了一次200万的设备损坏,还没影响给下游车企的订单交付。算下来,光这一次预警帮他省的钱,够交10年的保费。 别不信。之前有个做机床的客户,之前每次换设备轴承都要花十几万,后来通过工业保险服务的风险监控,发现轴承的温度比正常值高了2度,提前换了润滑脂,现在轴承的使用寿命延长了30%,这都是真金白银的省啊。 说实话,我见过太多工厂老板,买设备的时候眼睛都不眨,几百万的机床说上就上,轮到买保险的时候,非要货比三家砍个几百块的保费,最后真出了事,赔的钱够交十年保费。 对吧?这种事真的见太多了。 靠谱的工业保险服务,本质上是给你的生产线上了一道“安全锁”——不是等你摔了再给你递创可贴,是提前帮你把路上的坑填平,让你能踏踏实实开生产线,不用天天怕哪个环节出问题,把之前攒的利润全赔进去。免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:别再给工业设备买‘糊涂险’:2024年真正能用的工业保险服务实操指南 https://www.dachanpin.com/a/tg/71209.html