别拿普通财险凑数:工业保险服务的核心不是”赔房子”
普通财险保的是啥?火灾、爆炸、自然灾害这些最基础的极端风险。但工业生产场景里的风险,根本不是一本普通财险条款能覆盖的。 你车间里的五轴加工中心,因为操作工失误撞了刀,主轴直接报废,普通财险不赔; 你新上的六轴机器人,安装调试时没固定稳摔了,减速器裂了,普通财险不赔; 你供的新能源汽车结构件,因为材料热处理出了瑕疵,流到客户那边导致整车召回,普通财险更不赔。 很多中小制造企业的认知还停留在”买个保险就行”,根本没意识到,真正适配工业场景的工业保险服务,从一开始就不是给你的厂房建筑定损的——是要给你整套装运设备、生产流程、甚至上下游的责任风险做兜底的。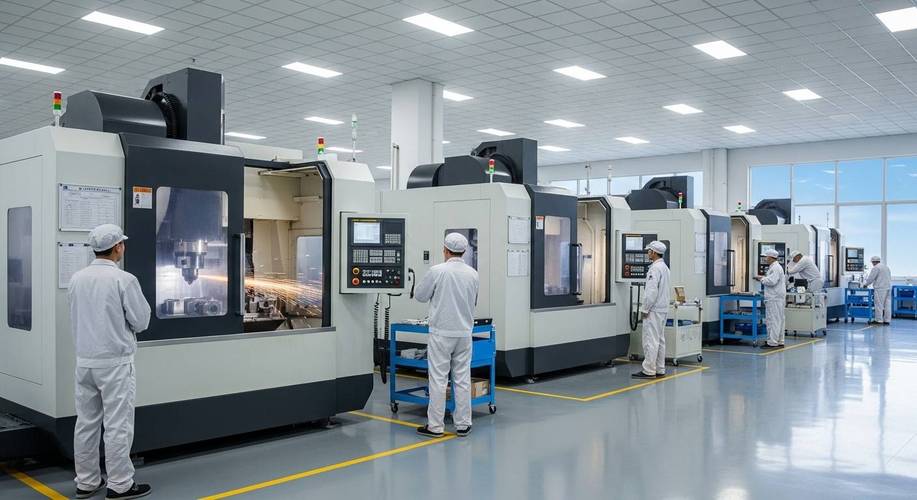
真能落地的工业保险服务,从来不是”出事才找你”
说实话,之前大家对工业保险的印象都停留在”卖保单、收保费、出事定损赔钱”的老模式。但现在真的不一样了。 靠谱的工业保险服务,早就把风险管控的环节嵌到你日常生产的流程里了。我们现在给合作客户配的都是专属风控工程师,每个季度固定上门: – 排查车间消防隐患、设备安全防护装置的有效性 – 梳理生产全流程的责任风险,动态调整保障条款 – 对接园区的安全培训资源,给一线操作工人做规范操作的培训 之前给佛山一家做家电注塑的客户做风控,发现他们的注塑机料筒温度传感器经常误报,维修师傅图省事,直接把报警线掐了。这要是温度过高把料筒烧穿,漏出来的高温塑料点着旁边的电线,整个车间都得烧光。我们的工程师把这个隐患记下来,盯着他们整改完,最后还给他们的保单申请了12%的费率折扣——风险降了,保费也能降,这才是真的双赢。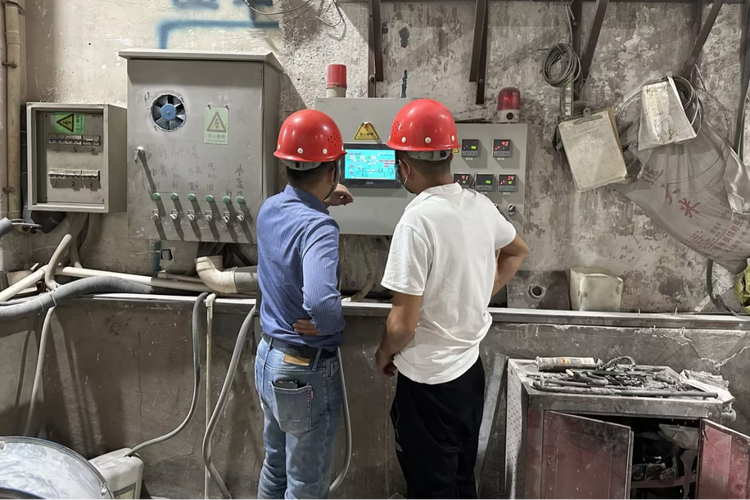
2024年制造企业选工业保险服务,一定要盯紧这2个硬指标
❌ 别听那些业务员吹得天花乱坠,就看两个实打实的点,踩坑概率能降80%: ✅ 第一,服务团队里有没有懂工业生产的专职风控工程师。不是那种拿着宣传手册来走个过场、拍两张照片就走的业务员,是真的能看懂你车间布局、设备参数、生产流程的人——不然他连你用的是哪类数控系统、危化品储存量是多少都搞不清楚,怎么给你匹配合适的保障? ❗ 第二,有没有明确的理赔响应时效承诺。很多保险公司吹”全国通赔”,但等你真的车间出了事故,理赔员三天都到不了现场,等他来的时候,现场都清理完了,定损的时候各种压价。靠谱的工业保险服务,是要承诺”重大事故2小时内响应,本地理赔员24小时内到现场”的。尤其是对于中小制造企业来说,停产一天的损失可能就有大几万,理赔慢一天,你就多亏一天的钱。 💡 还有个容易被忽略的点:能不能帮你对接政府的安全生产保费补贴。现在很多地方对于主动做风险管控、投保足额工业保险的制造企业,是有保费补贴的,最高能补到总保费的30%,但很多企业根本不知道这个政策,也没人帮你准备申请材料,钱就白白浪费了。 那个苏州的冲压厂老板,上周已经找我们重新定了方案。把之前的基础财产险换成了适配他生产场景的工业保险服务,加了机器损坏险、产品责任险、3个月的营业中断补偿,算下来保费比之前还便宜了1万多。 他说现在终于踏实了。 上次烧了半条产线的教训,真的够记一辈子。免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业保险服务:制造企业别拿普通财险凑数,这3个坑踩一次亏百万 https://www.dachanpin.com/a/tg/71989.html