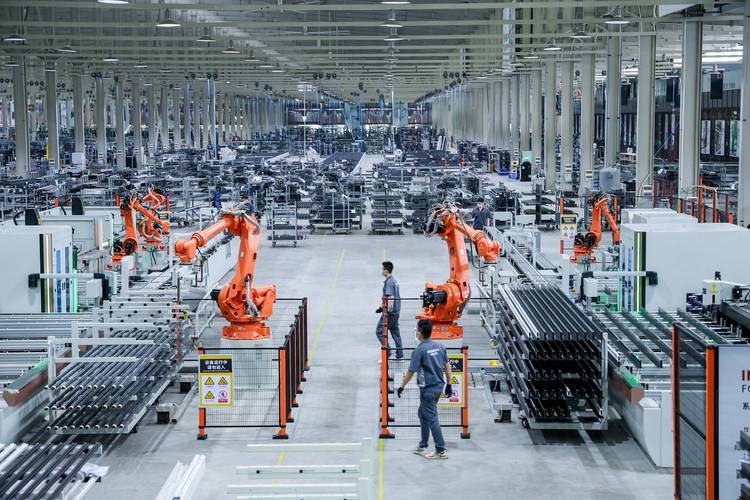
开春以来跑了十多家长三角的制造工厂,一半老板都在聊扩产能。订单回来了,设备跟不上,掏全款吧,现金流直接砍半,找银行抵押吧,审批磨两个月,订单早就飞了。这种时候,大部分人最先想到的就是工业融资租赁。
要上新的自动化生产线、工业机器人、大型冲压设备,随便一套就是几百万上千万。全砸进去,下半年原材料涨价你都没钱备货。银行的授信额度就那么多,用在了设备上,你备货、发工资的钱从哪来?
工业融资租赁不一样,租赁公司直接掏钱帮你把设备买回来,你按月付租金就行,设备本身就是担保,不用你押厂房押存货,不占用你原本的银行授信。
问:工业融资租赁和普通银行贷款买设备到底差在哪?
答:核心区别就是担保物。银行要你拿已有资产抵押,授信门槛高,审批慢。工业融资租赁是把你要买的设备本身当担保,轻资产工厂没抵押物也能做,审批最快一周就能提设备,刚好赶得上突发的订单缺口。
问:是不是只有缺资金的小厂才用工业融资租赁?
答:还真不是。我上个月刚见过一个年营收5亿的汽配厂老板,上一条全新的自动化焊接线,全款两千万他掏得出来,照样走了工业融资租赁。人家算过账,两千万留在手里做原材料套期保值,半年赚的钱比三年分期的利息多三倍,干嘛要把钱砸死在设备上?
说实话,现在做制造的,比的从来不是谁名下的设备多,是谁手里的活钱多。
工具是好工具,但是坑也真不少。我见过不少老板图便宜签了合同,最后算下来多花几十万,悔都来不及。
第一个坑,就是低利率陷阱。很多租赁公司打广告说月息0.3%,看着比银行还低,结果呢,要收3%的手续费,还要押10%的保证金,这些钱直接从你首期扣,利息还是按全额本金算,实际年化直接涨了快一个点。
。
第二个坑,留购价款陷阱。很多老板以为租金付完,设备就理所当然归自己了。有些不良合同会写,最后要按设备原价的5%-10%收留购价款,一套千万的设备,就是多交几十万。之前认识一个做建材加工的老板,图比银行低0.1个点的利率签了字,最后留购价款交了八十万,亏到姥姥家。
第三个坑,强制捆绑保险。不少合同要求你必须在租赁公司指定的保险公司买设备财产险,保费比市场价贵一倍,这个小细节,十个有八个没注意到。
不过话说回来,只要签合同的时候把这些点捋一遍,大部分坑都能避开。没必要因噎废食。
这两年工业融资租赁的玩法也变了,越来越贴合制造企业的实际需求,很多以前没有的业务现在都放开了。
最明显的就是针对专精特新企业的政策补贴,不少地方和头部租赁公司合作,给符合要求的专精特新厂子做工业融资租赁,实际年化能做到4%以下,比大部分银行的经营贷还便宜。
其次就是二手工业设备融资租赁放开了。以前只做全新设备,现在不少租赁公司已经开始做准新的进口加工中心、盾构机、印刷设备的融资租赁,适合那些想要低成本扩产能的厂子,花七成的钱用九成新的设备,还能分期,压力小太多。
给大家整理了直接能用的判断标准:
✅ 订单突然爆发,需要3个月内上新设备扩产能的中小厂
✅ 需要保留现金流做研发、原材料备货的成长型企业
✅ 搬新厂、轻资产运营,没有足够抵押物的新建工厂
❗ 订单不稳定,靠垫资接项目的厂子,别硬上
说白了,工业融资租赁本质就是一个杠杆工具。从来不是没钱才要用,会用的人,都是拿它省出活钱去赚更多钱。放在以前,没厂房没背景,你想上千万的设备难如登天,现在不一样了,只要你有稳定订单,就能撬动设备抢市场。这对咱们实体制造来说,本来就是好事。对吧?
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业融资租赁:制造企业扩产能的隐形杠杆 https://www.dachanpin.com/a/tg/70058.html