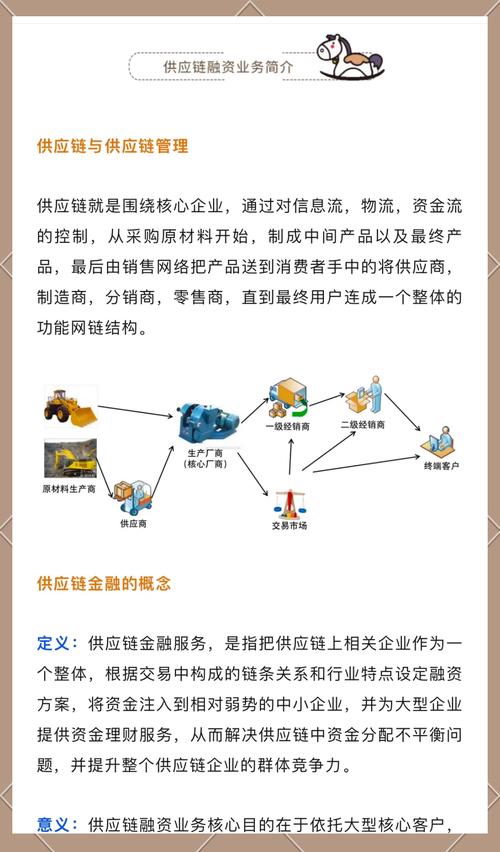
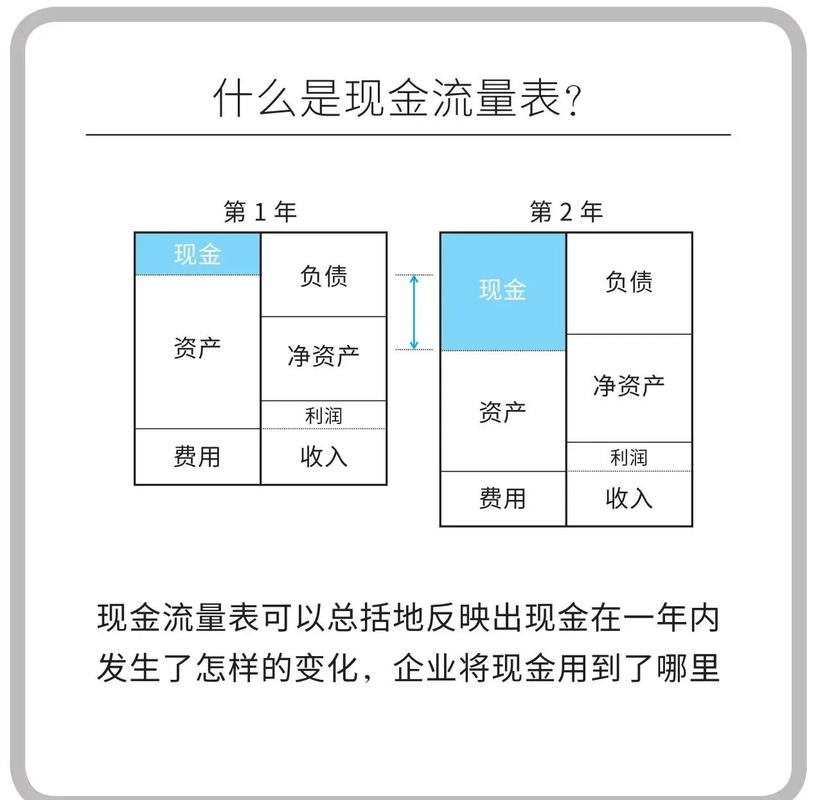
做工业制造的,十个老板九个愁过现金流。尤其是给头部主机厂做配套的中小供应商。账期一拖就是半年,原材料款要当月结,工人工资要按月发,一分钱都省不下来。想找银行贷款,厂房是租的,设备值不了几个钱,报表上一堆应收账款,银行根本看不上。这就是大部分中小工业企业绕不开的死结。
的钱,是基于真实交易的风险定价差。你能比银行更清楚这批主机厂的订单到底能不能按时回款,你能核实每一批货物的真实流向,你就能吃下银行不敢碰的业务,这才是长期赚钱的核心,靠利差吃饭的早就被淘汰了。
问:是不是只有头部核心企业才能做工业供应链金融?
答:那倒不一定。现在很多区域型的工业产业集群,比如浙江永康的五金集群、广东佛山的陶瓷集群、江苏常州的装备制造集群,第三方的产业服务平台整合了集群内的交易、物流、仓储甚至水电数据,照样能做,而且因为接地气,坏账率比很多大机构做的还低。
我这几年跑了不下二十个工业产业带,见过不少做工业供应链金融栽进去的机构,也见过不少企业用错产品把自己拖下水,总结下来三个坑最常见:
❗ 第一,虚造交易套贷。之前珠三角有个做钢材供应链的平台,空走流水伪造交易,套了十几个亿的资金,最后资金链断裂,老板直接跑路,坑了一堆银行和配套厂。这种事情在行业里不算新鲜,只要风控脱离了真实场景,就很容易出问题。
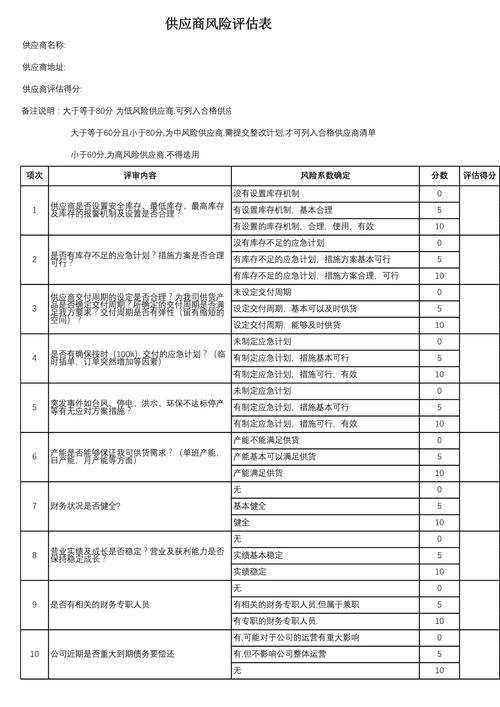
❗ 第二,拿着金融逻辑套工业。很多做金融的人根本不懂工业生产,张口就是抵押物、资产负债率,根本不看供应商和核心企业合作了多少年,每个月稳定出多少货,历史回款记录怎么样。最后要么就是好企业放不出款,要么就是给了空壳企业授信,踩了大雷。
❗ 第三,碰合规红线。现在监管对供应链金融的要求越来越严,尤其是套取银行信贷资金转贷、虚假确权这两条,是实实在在的红线,碰了就是坐牢的下场。坑死人的!
最近两年行业变化真的很大,越来越多的玩家开始接地气,也出现了很多适合中小企业的新模式。
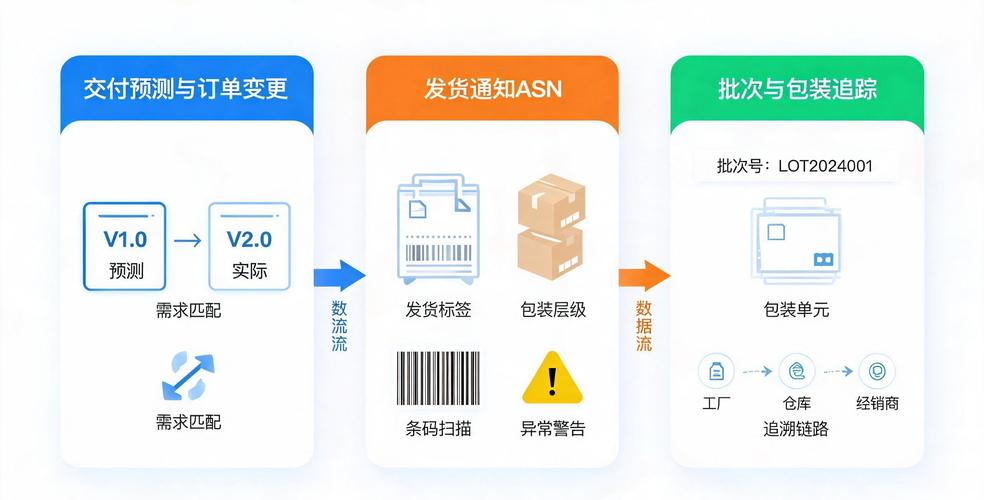
💡第一个,工业互联网平台+工业供应链金融。现在国内的头部工业互联网平台,比如卡奥斯、徐工汉云,早就把平台上企业的生产数据、订单数据、设备开工数据全部打通了。风控根本不用人天天跑现场核实,拉出来数据一看,供应商连续三年给某头部主机厂供液压件,每个月开工率稳定在80%以上,主机厂历史回款没有一次逾期,系统直接就能出授信额度,最快3天就能放款,比传统银行跑三个月快太多了。
💡第二个,区块链数字仓单动产质押。之前很多中小企业手里压了一堆原材料、半成品,就是没法拿去质押贷款,因为传统仓单没法防止重复质押,银行也不认可。现在有了区块链存证的数字仓单,加上物联网摄像头实时监控,仓库里放了多少吨钢材、多少套零部件,权属清晰可查,不会重复质押,银行和金融机构都认,实实在在把死存货变成了活现金流。
说实话,我见过太多做了十几年的制造老板,手里全是优质订单,就是被账期拖垮。太可惜了。
上个月我在苏州常熟跑装备产业带,一个做纺织机械配套钣金的老板跟我吐槽,去年接了一个两千万的新订单,买原材料就要一千万,主机厂给三个月账期,找银行申请贷款,足足审核了三个多月,等贷款批下来,客户早就把订单给别人了。错过一次机会,可能就要再等三五年。
不过话说回来,现在各地政府都在推工业供应链金融,不少地方还给入链的企业贴息,实际费率其实比很多民间贷款低多了。对于缺现金流的中小制造企业来说,真的是一个可以好好用的工具。毕竟,活下去,抓住订单,比什么都重要。对吧?
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:破解中小制造企业现金流死局:工业供应链金融的落地真相 https://www.dachanpin.com/a/tg/70057.html