见过太多走形式的工业产融合作了。
一帮金融机构和工业企业大老板,拉个横幅签个战略合作协议,拍几张合照发通稿,之后半年一年都没动静。钱没下来,问题没解决,就攒了个局。
说白了,就是蹭热点。可现在真不一样了,制造业真的等不起,缺的就是真金白银的支持。
国内制造业熬到现在,早就是过了赚加工费的时代了。要升级,要扩产,要抢新赛道订单,哪一样离得开钱?
中小供应商更难。接了龙头企业的大订单,原材料要先垫钱买,生产三个月交货,还要等三个月回款,小厂子本来现金流就薄,一个环节卡壳,直接就垮了。
银行要抵押?大部分中小厂子能押的早就押完了,轻资产的技术型厂子,连正经抵押物都拿不出来。
问:工业产融结合不就是大企业给上下游放贷款赚利息吗?
答:哪能这么算。最早核心企业做的应付账款保理,只是工业产融结合最基础的1.0版本。真正落地的产融,是把金融服务嵌进了生产、研发、销售的每一个环节。你买原材料我给你垫资,你卖大型设备给终端客户我帮你做三年分期,你要投新研发我出钱占小股不插手经营,做成了分点收益,做不成我认了风险投资的损失,这可比银行拿着抵押品等还债贴心太多了。
就拿现在最火的新能源风电装备赛道来说,不少主机厂联合产业资本、地方政府做的产融平台,已经做到了”凭订单换钱”。供应商只要拿到主机厂的正式订单,不用抵押,平台三天就能放款,利率比市面上普通流贷低两个点还多,直接解决了中小供应商的现金流痛点。
我跑过十几家做的好的工业产融平台,总结下来,活下来还赚钱的,都踩对了三个点:
✅ 只服务自身产业链闭环,不往外瞎扩张放贷。所有玩家都是产业链上天天打交道的,订单、产能、回款全在自己眼皮子底下,信息差没那么大。
✅ 用产业数据替代抵押物,不信报表信真实生产。你给我供了三年货,每月多少产能,回款周期多少,次品率多少,工业互联网系统里拉出来一目了然,比你拿个闲置厂房抵押靠谱多了。
✅ 赚产业链增长的钱,不赚快钱。真做工业产融的,不是靠高息赚钱,是整个盘子做大了,核心企业拿到更稳定的供应链,金融方拿到长期稳定的低风险收益,大家分增量的钱。
问:这么做风险会不会比传统贷款高很多?
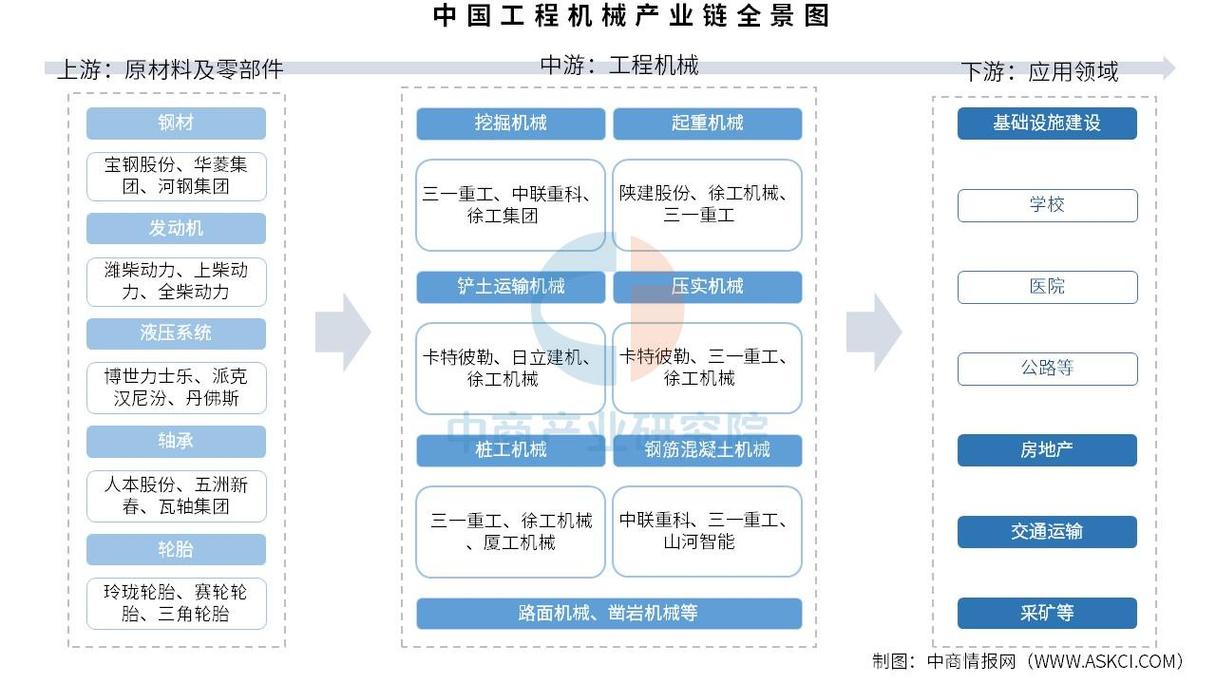
答:恰恰相反,风险更低。我去年接触过长三角一家头部工程机械企业的产融平台,他们做了五年供应链金融,坏账率不到0.3%,比大部分城商行的制造业贷款坏账率低了快一个量级。为什么?银行摸不清制造业的门道,不知道你的订单是不是真的,会不会烂尾。核心企业自己做产融,订单是我发的,原材料进厂我要验收,产品卖出去钱走我平台,风险早就在每个环节控住了。
现在地方政府也越来越多参与进来了。不少地方拿出专精特新引导基金,拉着产业资本和银行一起做工业产融结合,给搞研发的制造企业做”技术贷”,不用抵押,不用出让控股权,就看你的技术方向和在手订单储备。上个月我去佛山调研,一家做工业机器人核心减速器的专精特新企业,就是靠这种模式拿到了2000万的研发资金,成本比股权融资低太多,创始人还握着控股权,太舒服了。放在十年前,这种轻资产的技术厂子,根本拿不到这么大笔低成本的钱。
工业产融结合这几年火起来,踩坑摔死的也不少,我见过几个例子,给大家提个醒。
第一个坑,本末倒置。本来做产融是给主业服务的,结果看到放贷来钱快,就把主业扔一边,到处拆东墙补西墙放高息贷款,最后资金链断了,把主业都拖垮了。前些年不少钢铁、煤炭企业搞产融,最后暴雷的,都是这个问题。
第二个坑,风险错配。金融机构懒,不管什么情况都要求核心企业兜底,把所有风险都压到核心企业头上,看起来金融方安全了,最后核心企业扛了无限责任,出一点事就是整个产业链连锁爆雷。
第三个坑,数据卡脖子。核心企业怕订单数据、供应链数据泄露,不敢开放给金融机构,金融机构没有真实数据,就只能回去要抵押要担保,又绕回了传统信贷的老路子,折腾半天还是空架子。
说白了,大部分坑都是贪心惹的祸。有人想赚快钱割韭菜,有人想把风险全甩给别人,真能坐到一条船上把蛋糕做大的,本来就不多。
不过话说回来,最近两三年跑出来的玩家,基本都摸对了路子:
。你把实体企业喂大了,整个产业链活了,自然有的赚。急着变现赚快钱,只能死路一条。
现在工业互联网和产融结合的融合越来越深,平台有全链条的生产、交易数据,金融机构直接对着数据授信,企业点一下手机就能拿到贷款,几分钟到账,这个方向肯定是对的。
工业产融结合,未来一定是制造业的标配。别玩概念,别搞虚的,沉下心给实体解决问题,就能走得远。
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业产融结合:别玩虚的,要做制造业的”输血心脏” https://www.dachanpin.com/a/tg/70056.html