今天早上接到老张的电话。做精密注塑的。一台德国进口的电动注塑机,锁模机构卡死,螺杆也磨伤了。维修报价?七位数。
保险公司说:拒赔。
原因不复杂——润滑记录缺失,保养周期对不上。老张当时就懵了,他说我这保险交了六年啊。
这种事,我见得太多了。
机器损坏险:合同写得漂亮,落地全看细节
工业保险服务里,机器损坏险是最容易产生误解的一类。很多厂长觉得:设备值钱,投了保,坏了就赔。逻辑没错。
但保险公司的逻辑是另一套:你操作合规吗?维护到位吗?有没有可追溯的记录?
机器损坏险通常承保的是不可预见的、突发的物理性损坏。电气短路、操作失误、离心力导致的部件断裂——这些在承保范围内。注意突发两个字。
自然磨损,不赔。老化,不赔。保养偷懒导致的累积性损伤?大概率也不赔。
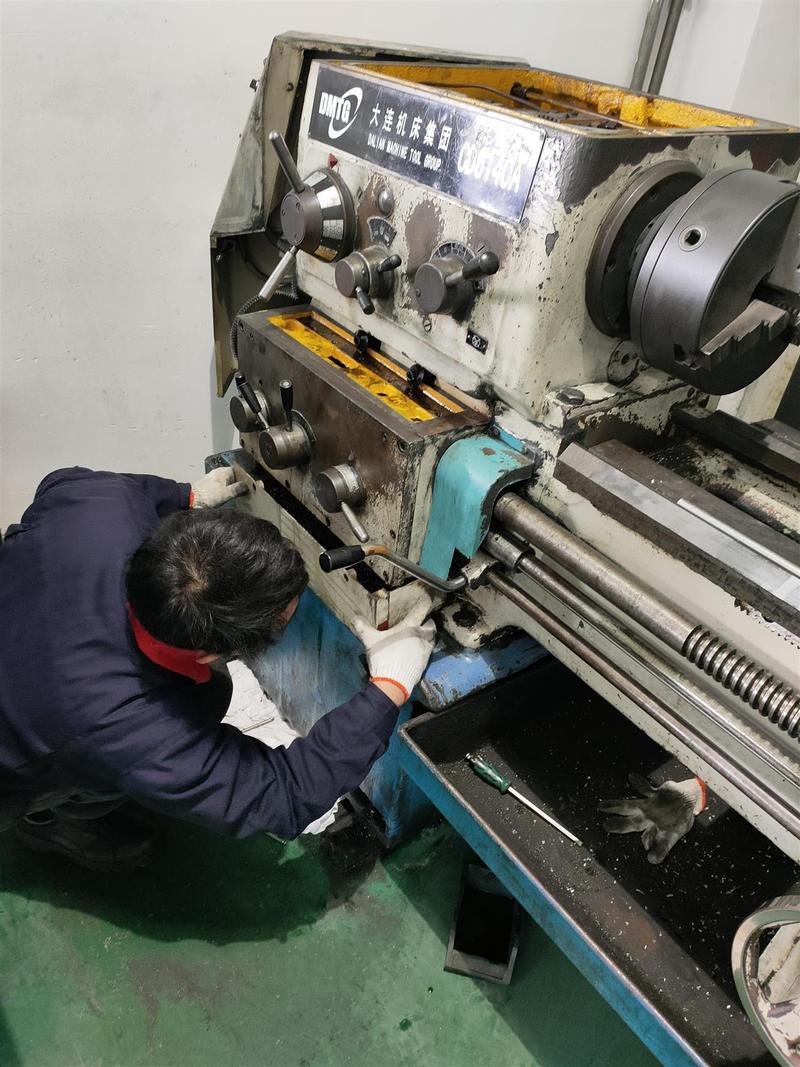
问:我们厂设备型号老旧,还能买机器损坏险吗?
答:能谈,但得挑保险公司。老旧设备的关键不在能不能保,在于定值和费率。保险公司一般要求提供近三年的大修记录、振动检测报告、红外测温数据。拿不出来?那就做好免赔额上调、部分部件除外承保的心理准备。
营业中断险:被严重低估的那一半
机器坏了,赔设备,这是明处的账。停机造成的损失,才是暗处的刀。
一条汽车零部件产线停一天,损失多少?不算不知道。订单违约金、工人闲置、客户催货、加急运输……加起来,往往超过设备本身的价值。
所以工业保险服务里的营业中断险,得跟财产险一块儿配。分开买,容易留缺口。
不过话说回来,这块的坑更深。
首先是赔偿等待期。常见约定是72小时。头三天不赔。你要是做小批量多品种的活儿,停三天,整个月的交付计划就崩了。这个等待期,必须谈。
然后是最大赔偿期。赔三个月,还是半年?这个数字直接决定保费,也直接决定真出事的时候,你能不能缓过来。

问:营业中断险的保额怎么定才合理?
答:别拍脑袋。按毛利润加固定费用的口径倒推。固定费用包括厂房租金、核心人员工资、设备融资租赁月供——这些不管你开不开工都得掏。算清楚这笔钱,再乘以你预估的最长恢复期。宁可略高,别留缺口。
核保现场:保险公司到底在看什么

我陪过好几次核保。说实话,那感觉像体检。
第一,设备清单和台账。型号、购置年份、重置价值,缺一项都麻烦。
第二,维护制度。有没有TPM?点检表全不全?润滑记录能不能追溯?
第三,安全防护。配电柜有没有做过热成像扫描?防雷接地测试报告在不在?
第四,历史损失记录。出过事没?赔过几次?为什么赔?
有一回,一个客户的电缆沟积水,三台伺服驱动器烧了。查勘员到场,第一句话就是:你们的电缆沟设计图呢?排水泵维护记录呢?
客户翻不出来。最后协商赔付,打了个不小的折扣。
问:免赔额设多少合适?
答:别一刀切。关键设备,比如那台最贵的五轴加工中心,免赔额定低一点,甚至单独约定。辅助设备,水泵、空压机这类,免赔额拉高,能省不少保费。核心逻辑是——把保费花在会导致停产的设备上。
理赔现场:证据链决定一切
设备烧了。是短路还是过载?是雷击还是绝缘老化?
这不是拍脑袋定的。要工程师出鉴定报告,要做金相分析,要还原故障时刻的电流曲线。
问题就在这儿。很多工厂根本没数据。
没有SCADA记录,没有保护装置的脱扣曲线,没有振动监测的历史趋势。全靠人回忆。那你让保险公司凭什么信你?
所以现代的工业保险服务,早就不是一张保单的事了。它跟你的设备管理系统、状态监测系统绑在一起。
💡 关键设备加装在线振动监测和电气参数记录仪。一年花不了多少钱。理赔的时候,这些数据就是真金白银。
续保前的自查清单
不想涨价,也不想被拒保,这几件事得做:
✅ 整理全年故障台账。不管有没有理赔,都记。
✅ 保留关键设备的维修发票和配件更换记录。
✅ 每年至少做一次红外热成像检测,出正式报告。
✅ 特种设备年检,别断档。
✅ 新购设备及时加保。
最后一条最容易出事。新设备进厂,忘了加保。三个月后出了故障,只能自认倒霉。这种事,我见过不止一次。
❗ 新设备一到货,第一时间通知保险经纪做批单加保。别拖。
说到底

工业保险服务是个风险管理工具,不是消费品。
你对自己的设备了解得越深,跟保险公司谈判的底气就越足。反过来说,那些平时连点检表都懒得填的厂,出了事,只能干瞪眼。
老张那台注塑机最后怎么处理的?他自己掏了维修费。然后花了两个月,把全厂的润滑记录重新梳理了一遍。今年续保,费率反而降了。
挺好。
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:工业保险服务避坑指南:机器损坏险和营业中断险,到底怎么配 https://www.dachanpin.com/a/tg/72765.html