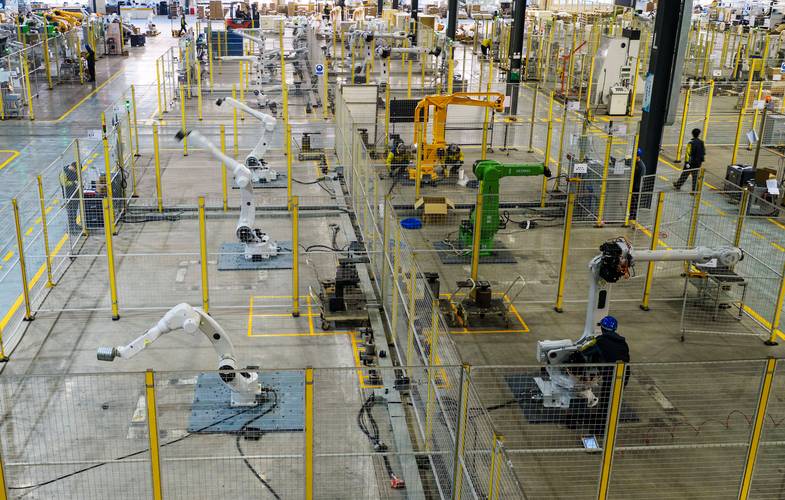
去年深秋跑珠三角,连着看了三家做工业机器人本体的工厂。最大那家的老板,拉着我在车间站了两个小时,就为了看他新下线的控制柜——所有核心芯片、运动控制算法、操作系统全换了国产的。试焊了一块汽车底盘结构件,精度误差比之前用进口方案还小两个丝。
太爽了。
说实话,那天走出车间,吹着珠江口的风,我才真的觉得,我们的
不少人一提起自主可控,第一反应就是全产业链100%都要自己做,不能用任何国外技术。这完全是误解。现在全球产业分工这么细,哪有国家能把所有环节都包圆?核心是啥?核心是关键环节的话语权在自己手里,要进能进,要退能退,不会别人断个供、封个技术,你整条生产线就停摆。
问:现在很多企业做自主可控就是冲补贴拿项目,真的能落地赚钱吗?
答:补贴是给起步搭个台子,真要活下去甚至活得好,最终还是要靠市场说话。你看前几年的光伏产业,一开始靠补贴拉起了规模,靠着规模把成本压到全球最低,现在全产业链都是我们说了算,海外订单抢都抢不过来,这就是生态跑通了的样子。工业制造领域也是一个逻辑。前年我接触苏南一家做伺服电机的创业公司,一开始给下游机床厂送样,人家不敢用,说坏了整批工件废掉,赔不起。后来托了关系给一家本地汽配厂试线,一做就是三年。现在精度、稳定性跟进口货不相上下,价格还低三分之一,订单排到明年第二季度。生态不是喊出来的,是一家家企业真刀真枪用出来,磨出来的。
跑了这么多厂,见过不少走歪了的项目,总结下来,常见的坑就三个:
💡 坑一:只做单点替代,不做生态适配。很多国产零部件性能参数都达标了,但是和其他国产系统、国产软件接口不兼容,你用你的私有协议,我用我的通信标准,最后制造厂装起来,到处都是对接bug,到头来人家还是得全套选进口的。
❗ 坑二:为了“自主”而自主,排斥一切非国产技术。明明有成熟的开源技术可以用,非要从零开始重写一遍,就为了凑一个“100%自主”的名头,最后做出来的产品成本高一大截,稳定性还不如别人,根本卖不出去。
✅ 坑三:只盯着上游技术突破,不养下游用户市场。很多人觉得把核心技术做出来就完事了,忘了生态的核心是“生生不息”,没有用户用,技术怎么迭代?怎么优化?一开始差点没关系,用得多了,问题暴露得多了,自然就能越改越好。
问:我们就是个几千人规模的中小制造企业,没技术没大资金,也能参与自主可控生态吗?
答:当然能。自主可控生态本来就是分层的,又不是只有国家队才能入场。上游国家队做核心芯片、基础操作系统,中游企业做整机部件,下游就是千千万万的制造企业、配套厂商,你在你的环节用国产、改国产、优化国产,就是在给生态做贡献。比如浙江温州很多做汽配的小厂,早就全换成国产数控车床了,给主机厂做配套,精度完全达标,成本还降了两成,这就是实实在在参与生态。甚至不少小厂专门给国产设备做配套工装、改工艺,帮新设备快速落地,这也是生态里不可或缺的一块。
前几年,大部分企业布局自主可控,都是抱着“防卡脖子、保命”的心态做的,属于不得不做的防御性布局。今年跑市场我明显感觉到,风向变了。越来越多企业是主动转自主可控,核心原因就是——真的能赚更多钱。
现在新能车的整线生产线,全用国产方案的话,整体成本比进口低40%还多,交付周期短一半,设备出了问题,本地工程师24小时就能上门解决,进口设备要等国外工程师签证,一等就是半个月,生产线停一天损失多少钱?这账谁都算得清。
还有航空航天领域的配套厂,之前三坐标测量仪全靠进口,一台大几百万,现在国产高端三坐标精度已经能满足要求,价格只有三分之一,还能跟着项目需求改测量方案,人家为什么不用?
我上个月见了一个国产工业CAD软件的创始人,他说三年前上门推产品,设计院的人开口就是“我们一直用国外的,出了问题你担得起吗”。现在呢,好多设计院主动找上门,点名就要能适配国产操作系统的版本,今年他的公司订单涨了三倍,团队直接扩了一倍。
这就是生态正向循环的魔力啊。一开始只是零星几棵树,慢慢就连成了林,林子里有了水土,就能长出更多新东西。
不过话说回来,我们现在离完全成熟还差得远。高端工业芯片、高端设计仿真软件,还有不少环节跟不上,急不来,也吹不得。但是只要这个正向循环转起来,有人用,有人改,有人愿意投入,十年二十年,总能把这些硬骨头啃下来。
别小看现在每一个愿意试试国产部件的厂长,每一个给国产软件提bug的工程师,每一个给国产设备开绿灯的采购,你们都是在给自主可控生态浇水,终有一天,这棵树会长得足够大,能遮风挡雨,也能结出满枝的果子。
免责声明:文章内容来自互联网,本站仅作为分享,不对其真实性负责,如有侵权等情况,请与本站联系删除。
转载请注明出处:国内制造的自主可控生态:从“能用”到“好用”,我们走了多远 https://www.dachanpin.com/a/tg/69877.html